Orçamento de obra para financiar a construção: por que ele trava (ou libera) a parcela
Augusto César Mota, engenheiro civil · 10 de novembro de 2026
Quem vai construir financiado costuma pensar que a parte difícil é a aprovação do crédito. Saiu o crédito, é só tocar a obra. Na prática, é aí que muita obra começa a enroscar.
Isso acontece porque o banco não entrega o dinheiro todo de uma vez. Ele libera por etapa, conforme a obra avança. E quem decide o que é uma etapa, quanto ela vale e quando ela deveria estar pronta é o orçamento e o cronograma que você entregou lá no começo.
Como o banco libera o dinheiro
No financiamento para construção, o valor é dividido em parcelas ligadas ao avanço da obra. Cada banco tem a sua regra, e ela muda de uma modalidade para outra. Vou usar a Caixa como exemplo, porque ela publica o passo a passo no próprio site.
Na Caixa, tudo começa pela PCI, a Proposta de Construção Individual. Nela vão o projeto, o orçamento e o cronograma da obra, preenchidos pelo responsável técnico e assinados por ele e por você.
Depois, a cada etapa, vocês dois preenchem a PLS, a Planilha de Levantamento de Serviços. É nela que se declara quanto de cada serviço foi executado, com relatório de fotos, e é com ela que se pede a liberação da parcela. A Caixa também vistoria a obra durante a construção, para conferir se ela segue o projeto, as especificações e o cronograma aprovados.
O dinheiro entra na sua conta como reembolso, depois que a etapa foi executada. E a última parcela só sai com a obra concluída e a construção averbada na matrícula do imóvel, o que passa pelo habite-se.
A cada etapa, o que foi feito na obra é comparado com o que estava previsto.
Ou seja, o orçamento não é só um número para o crédito sair. Ele vira a régua que mede a sua obra do começo ao fim.
Onde a parcela costuma travar
Orçamento que não saiu de projeto. Quando o orçamento é montado só com a planta da prefeitura, sem os projetos estrutural, elétrico e hidrossanitário, as quantidades são estimadas. Na obra, a fundação pede mais concreto, a estrutura pede mais aço, e o que foi gasto não bate com o que estava previsto para aquela etapa.
Etapas fora da ordem real da obra. Se o cronograma diz que a cobertura vem antes das instalações e a obra faz o contrário, a medição encontra uma etapa pela metade e outra adiantada. Para quem mede, nenhuma das duas está concluída.
Mudança no meio do caminho. Trocar o piso, mudar uma parede ou aumentar um cômodo depois do contrato muda o que foi aprovado. Na Caixa, qualquer alteração no projeto, no imóvel ou no cronograma precisa ser analisada e aprovada pelo banco antes de ser executada. A própria cartilha dela avisa que mudança feita sem isso pode atrasar a liberação da parcela.
Falta de dinheiro para tocar a etapa. Como a parcela vem depois da etapa pronta, a etapa precisa ser paga antes. E quando o financiamento não cobre a obra inteira, a diferença é sua. Na Caixa, o orçamento não separa o dinheiro do banco do seu, e cada liberação segue a proporção combinada no contrato. Se o dinheiro acaba no meio da etapa, ela não fecha, e a parcela também não sai.
Obra parada esperando parcela fica mais cara
Quando a parcela trava, a obra para. Material que ficou exposto estraga, a equipe vai para outro serviço e nem sempre volta na hora que você precisa. E o prazo de construção tem limite no contrato. Na Caixa, esticar esse prazo depende de pedir a repactuação, com justificativa do atraso. O que acontece se ele estourar está no seu contrato, e quem explica é o banco.
E aí aparece a tentação de seguir com dinheiro do bolso para não perder o pedreiro, o que pode desequilibrar todo o planejamento.
O que um orçamento bom para financiamento tem
Sai dos projetos. Com os projetos completos e compatibilizados, as quantidades de material e serviço são as da sua casa, e não de uma casa parecida. Já escrevi sobre o que acontece quando isso falta em Por que a obra estoura o orçamento.
Cobre a obra inteira. Na Caixa, o orçamento precisa bastar para concluir a obra e deixar a casa funcionando, contando acesso, escada, guarda-corpo e muro de contenção quando o projeto pede. Item esquecido no orçamento vira dinheiro que falta no fim.
Segue o modelo do banco. Na Caixa, o orçamento da proposta é sintético, por grandes itens da obra, e a planilha mostra percentuais de referência para cada item. O que fugir dessas faixas pode ser aceito com justificativa técnica. Outros bancos têm planilha e regra próprias, por isso vale pedir o modelo antes de montar o orçamento.
Tem etapas na ordem em que a obra acontece. Fundação, estrutura, alvenaria, instalações, cobertura, acabamento. Cada uma com um valor que faz sentido e que a medição consiga enxergar.
Vem com cronograma físico-financeiro realista. Ele mostra quanto da obra fica pronto em cada etapa e quanto de dinheiro aquilo consome. A cartilha da Caixa pede um cronograma realista no prazo e na distribuição das parcelas, porque prazo curto demais costuma terminar em atraso.
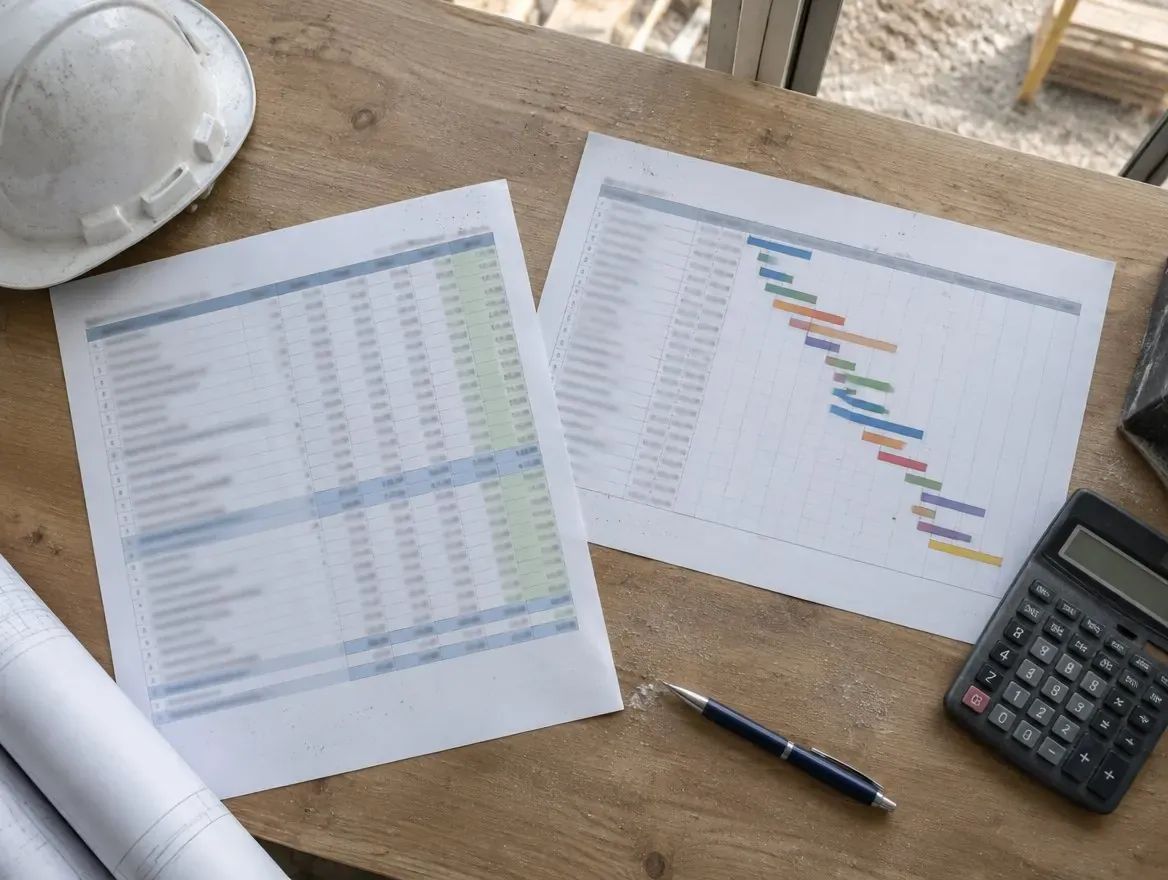
Orçamento por etapa e cronograma físico-financeiro, os dois documentos que guiam a liberação das parcelas.
Tem responsável técnico. Projeto e execução têm um profissional habilitado responsável, com ART ou RRT. Na Caixa, é ele quem preenche a PCI e a PLS e assina junto com você.
O que muda com um engenheiro do seu lado
O engenheiro que faz os projetos e o orçamento consegue montar as etapas do jeito que a obra vai acontecer de verdade. E quando ele também acompanha a execução, a obra segue a ordem prevista, o serviço sai do jeito que vai ser medido e o desvio aparece cedo, antes da vistoria do banco.
Você não precisa entender de planilha de banco. Precisa de alguém que monte essa planilha pensando na sua obra e depois ajude a obra a seguir o que foi aprovado.
Se você vai construir financiado
O melhor momento para resolver isso é antes de assinar. Com projeto completo, orçamento por etapa e cronograma bem montado, você começa com uma régua que bate com a obra de verdade, e a parcela deixa de travar por erro que dava para evitar no papel.
Atendo Eunápolis, Porto Seguro e região com projetos, orçamento para banco e acompanhamento de obra. Veja como funciona em Acompanhamento de obra.
Perguntas frequentes
Como funciona a liberação do dinheiro para construção na Caixa?
Por etapa. Você e o responsável técnico da obra informam na PLS o que foi executado, a Caixa confere com vistorias e libera a parcela daquela etapa do cronograma, em forma de reembolso. A última parcela só sai depois da obra concluída e averbada na matrícula. Em outros bancos a regra é própria de cada um.
O que é a PLS da Caixa?
É a Planilha de Levantamento de Serviços. Nela, o responsável técnico e o cliente declaram quanto de cada serviço foi executado, com relatório de fotos, e assinam juntos. A Caixa usa a PLS para liberar as parcelas e nas vistorias da obra.
Como fazer o orçamento de obra para a Caixa?
A partir dos projetos, no formulário da própria Caixa, a PCI (Proposta de Construção Individual). Ali o orçamento é sintético, por grandes itens, e a planilha mostra percentuais de referência. Quem preenche e assina é o responsável técnico, junto com você. O orçamento precisa cobrir a obra inteira, até a casa funcionar.
Como fazer o cronograma físico-financeiro da Caixa?
Ele também vai na PCI e mostra quanto da obra fica pronto em cada etapa e quanto dinheiro cada etapa consome. Precisa respeitar o prazo do contrato e seguir a ordem real da obra. A Caixa pede um cronograma realista, porque prazo curto demais costuma terminar em atraso.
Ficou alguma dúvida sobre o seu caso?
Me conta a situação em duas linhas. Eu te digo o caminho.